Serious game pour la banque, l'assurance et les mutuelles

Des mises en situation sur mesure pour vos conseillers, gestionnaires et équipes conformité : LCB-FT, devoir de conseil, fraude, cybersécurité. Un suivi exportable en CSV ou remonté dans votre LMS.

Illustration d'un bureau de conseiller en agence, vide : un écran éteint, une tablette de signature, un scanner et un dossier, face à deux fauteuils clients

Ils nous font confiance

  • Crédit Agricole
  • Banque Populaire Méditerranée
  • Caisse d’Épargne
  • Mutuelle nationale des sapeurs-pompiers, Mutame et AG2R La Mondiale
  • +300

    projets livrés depuis 2018

  • 30 000

    participants

  • 85 %

    de clients qui reviennent

Une situation, de la décision au débrief

Exemple illustratif écrit pour cette page, sans montant ni donnée client : une situation de lutte contre le blanchiment, telle que vos conseillers peuvent la rencontrer.

  1. La situation. Un client demande plusieurs versements en espèces sur son compte, puis change de version quand le conseiller lui demande d'où viennent les fonds.
  2. La décision. Le participant choisit d'accepter l'opération, de demander un justificatif ou de signaler. Les réponses plausibles s'écrivent avec votre conformité.
  3. Le débrief. Il voit la conséquence de son choix, puis la règle de votre procédure qui s'applique : par exemple la demande de justificatif et l'alerte.
  4. Le suivi. Le parcours s'exporte en CSV ou remonte dans votre LMS.

Le débrief renvoie à la procédure de votre établissement.

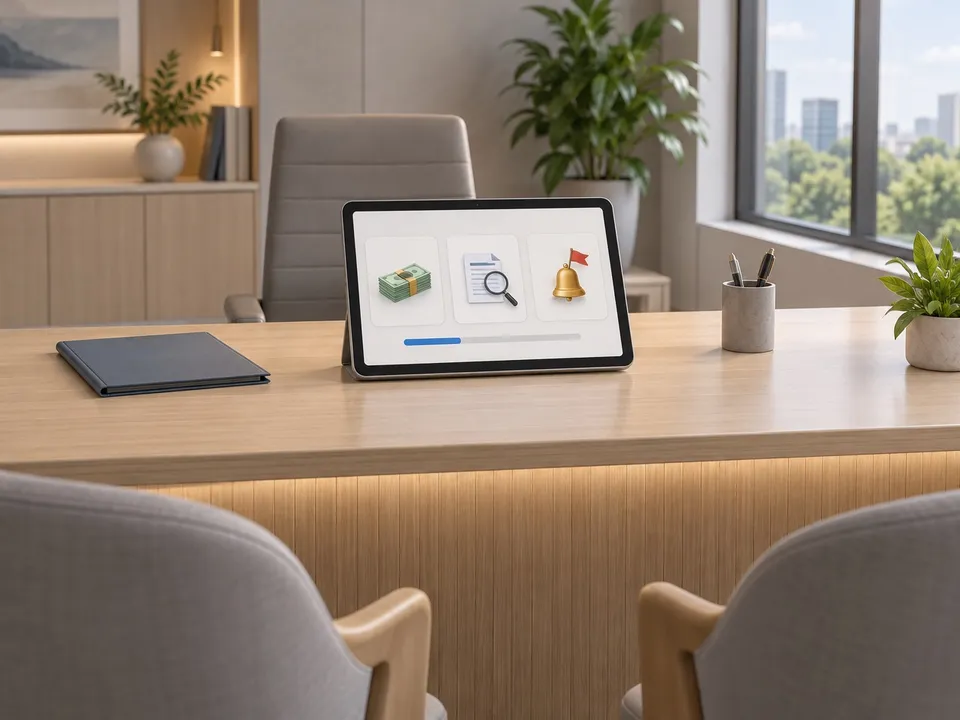
Illustration d'un écran de décision posé sur un bureau de conseiller, vide : trois cartes de choix ornées d'un pictogramme (liasse de billets, document et loupe, cloche d'alerte) et une barre de progression

Ce que prévoient les textes pour vos équipes

Voici quatre des textes qui visent la formation, l'information ou la sensibilisation du personnel. Leur portée pour votre structure, y compris pour une mutuelle, relève de votre service conformité ou juridique : nous partons de votre lecture des textes.
  • Lutte contre le blanchiment et le financement du terrorisme

    Les personnes assujetties informent régulièrement leur personnel et mettent en place les actions de formation utiles (article L.561-34 du Code monétaire et financier), sous le contrôle de l'Autorité de contrôle prudentiel et de résolution (ACPR). À mettre en situation : une opération inhabituelle, une origine de fonds que le client évite de justifier, puis la décision d'alerter selon votre procédure.

  • Distribution d'assurance (DDA)

    15 heures minimum par an de formation ou de développement professionnel continu pour les personnes concernées, avec justification des formations suivies (article R.512-13-1 du Code des assurances). À mettre en situation : un entretien où les exigences et les besoins du client doivent être recueillis, puis le conseil formulé et tracé.

  • Résilience numérique (DORA)

    Applicable depuis le 17 janvier 2025, le règlement européen sur la résilience opérationnelle numérique prévoit des programmes de sensibilisation à la sécurité des technologies de l'information et de la communication, et des formations à la résilience numérique pour le personnel (article 13, paragraphe 6). À mettre en situation : un courriel suspect, un appel qui se dit du support informatique.

  • Anticorruption (loi Sapin 2)

    L'article 17 prévoit un dispositif de formation des cadres et des personnels les plus exposés au risque de corruption, pour les sociétés d'au moins 500 salariés et de plus de 100 millions d'euros de chiffre d'affaires. À mettre en situation : un cadeau, une invitation, une relation avec un fournisseur.

Notre méthode en 5 étapes, du kick-off au suivi

  1. Kick-off et cadrage

    Chaque projet commence par un atelier de cadrage avec vos équipes conformité et formation : vos procédures, votre cartographie des risques et les populations à former (conseillers en agence ou à distance, back-office, risques et conformité).

  2. Situations tirées du terrain

    Avec vos experts, nous retenons les cas qui reviennent : une opération inhabituelle, une pièce douteuse, un client pressé, un appel suspect. Chaque situation renvoie à une règle ou à une procédure précise.

  3. Validation par vos experts

    Conformité, risques et juridique relisent le scénario, les réponses attendues et chaque formulation avant la production. Vos règles restent la référence : nous les mettons en situation.

  4. Prototype testé

    Une première version essayée par un groupe de conseillers ou de gestionnaires, puis ajustée avant la production.

  5. Déploiement et suivi

    Par un lien, un QR code ou votre SSO, dans votre LMS (SCORM 1.2, SCORM 2004, xAPI) ou sur notre plateforme, avec un export CSV du suivi. Un kit animé par vos responsables, après une formation à l'animation, reste possible.

Délai de production : 8 à 24 semaines selon la complexité du projet.

Données, accès et accessibilité

Les premières questions de votre DSI, de votre DPO et de votre conformité, avec les réponses d'Albus.
  • Hébergement en Europe

    La plateforme Albus est hébergée en Europe, chez Scaleway.

  • Accès au choix

    Lien sans compte, comptes nominatifs, SSO ou QR code : vous choisissez comment vos collaborateurs entrent dans l'expérience.

  • Suivi exportable

    Export CSV, nominatif ou agrégé selon votre besoin.

  • Votre LMS

    Remontée en SCORM 1.2, SCORM 2004 ou xAPI. Quand votre LMS limite le format, nous hébergeons l'expérience sur notre plateforme.

  • Format court

    Des challenges de 5 à 10 minutes, faciles à placer entre deux rendez-vous ou deux appels.

  • Toutes les langues

    Des traductions dans toutes les langues.

  • Mises à jour

    Vos équipes les font elles-mêmes depuis un espace administrateur (à cadrer avant le lancement), ou nous les assurons en prestation complémentaire.

  • Accessibilité et RGPD

    Des parcours numériques conformes au RGAA (accessibilité) et au RGPD.

Questions fréquentes des banques, assureurs et mutuelles

Avez-vous déjà travaillé pour des banques ou des mutuelles ?

Oui. Deux références proches de vos sujets :

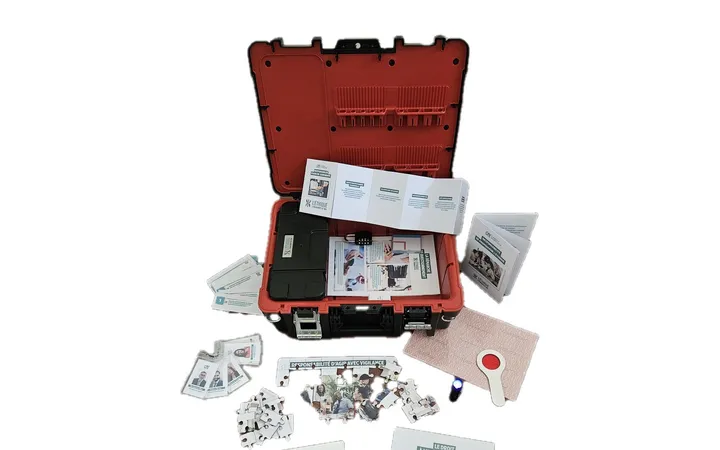
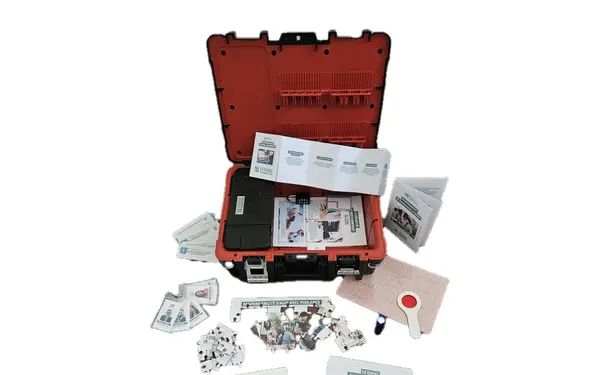
  • Crédit Agricole (2023) : un escape game en mallette sur l'éthique et la conformité bancaire, pour la division des risques, en présentiel. Ses responsables l'animent eux-mêmes, après une formation à l'animation.
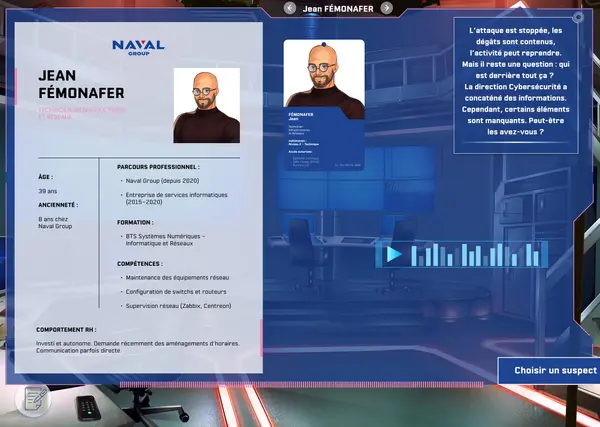
  • Naval Group (2025) : un serious game digital d'enquête sur la cyberattaque, pour 660 collaborateurs des équipes IT et techniques. Naval Group fait état de 93 % de satisfaction (enquête NPS).

Autres projets pour des banques et des mutuelles : Banque Populaire Méditerranée (onboarding), Caisse d'Épargne (2024) et un challenge connecté pour les adhérents de la Mutuelle nationale des sapeurs-pompiers, de Mutame et d'AG2R La Mondiale.

Notre méthode part de vos référentiels : des situations écrites avec vos experts, une validation par votre conformité. Lors d'un premier échange, nous vous présentons des dispositifs livrés et le format que nous recommandons pour votre besoin.

Comment l'expérience s'intègre-t-elle à notre LMS, et que deviennent les données ?

L'expérience s'ouvre dans un navigateur, sans installation, et son suivi remonte dans votre LMS en SCORM 1.2, SCORM 2004 ou xAPI. Quand votre LMS limite le format, nous l'hébergeons sur la plateforme Albus, en Europe chez Scaleway : Albus devient alors un prestataire de votre dispositif de formation, un statut que vous validez avec votre DSI et votre DPO. L'hébergement, les modes d'accès et les exports possibles figurent dans la section « Données, accès et accessibilité ». Les contraintes de vos postes de travail (navigateurs autorisés, accès réseau) se vérifient dès le kick-off avec la DSI.

Comment documenter une mise en situation dans la formation annuelle de la DDA ?

L'article R.512-13-1 du Code des assurances prévoit la justification des formations suivies. Notre format court propose des challenges de 5 à 10 minutes, faciles à placer entre deux rendez-vous ou deux appels. Le suivi s'exporte en CSV, nominatif ou agrégé selon votre besoin, ou remonte dans votre LMS en SCORM 1.2, SCORM 2004 ou xAPI. Ce suivi documente une action de formation ou de sensibilisation, en complément de vos contrôles. Une mise en situation s'ajoute à vos modules existants : votre service conformité apprécie, selon votre plan de formation et les règles applicables à votre structure, ce qui compte dans les 15 heures annuelles.

Qui valide le contenu réglementaire, et que deviennent nos documents ?

Vos équipes conformité, risques et juridique. Les règles viennent de vos référentiels : procédures, cartographie des risques, textes applicables à votre structure. Nous les traduisons en situations, puis vos experts relisent le scénario et les réponses attendues avant la production. Vos procédures et votre cartographie restent les vôtres : le scénario est une fiction plausible que vos experts valident, et rien n'est publié ni cité sans votre accord écrit. Quand un texte ou une procédure évolue, vos équipes mettent le contenu à jour depuis un espace administrateur (à cadrer avant le lancement), ou nous le faisons en prestation complémentaire.

Quel budget et quel délai prévoir ?

Le budget dépend du nombre de populations et de métiers à couvrir, du nombre de situations, du nombre de participants, du format (digital, kit animé, session réunissant des participants sur place et à distance) et de l'intégration à votre LMS. La plupart de nos dispositifs sur mesure représentent un investissement supérieur à 20 000 € HT, cadré lors d'un premier échange. Comptez 8 à 24 semaines de production selon la complexité. Les relectures de vos équipes conformité et juridique se planifient dès le kick-off.

Digital, hybride ou présentiel : quel format pour des conseillers en agence ?

Le format suit la population. Pour des conseillers répartis entre agences et plateaux à distance, une expérience digitale convient, avec un suivi intégré. Pour des équipes réunies, un kit animé convient mieux : c'est le format du dispositif du Crédit Agricole, que ses responsables ont appris à animer. Quand une même session réunit des participants sur place et d'autres à distance, on parle d'hybride au sens strict : nous le concevons aussi. Nous recommandons le format après le cadrage.

Le guide

Serious game banque et assurance : cadrer un projet

Un conseiller, un gestionnaire de dossiers ou un analyste conformité décide souvent vite, une procédure en tête, devant un client ou dans une file de dossiers. Une note ou un module de lecture décrit la règle ; une mise en situation fait pratiquer la décision. Ce guide s'adresse aux responsables formation, conformité, risques et conseil : il montre quelles situations mettre en scène selon les populations, comment aborder la fraude et la cybersécurité, ce qu'une expérience apporte à l'intégration et à la vente-conseil, et comment cadrer le suivi et le budget.

L'essentiel

  • Des décisions, pas des cours : un dossier ambigu, un client pressé, un appel suspect, puis un débrief qui renvoie à la procédure.
  • Une situation, une règle : chaque situation renvoie à un texte ou à une procédure que vos experts valident.
  • Des populations, des situations : conseillers en agence ou à distance, gestionnaires, analystes conformité et cadres n'arbitrent pas les mêmes cas.
  • Un suivi exportable : export CSV, nominatif ou agrégé, ou remontée dans votre LMS en SCORM ou xAPI.
  • Des données en Europe : une plateforme hébergée chez Scaleway, avec un accès par lien, comptes nominatifs, SSO ou QR code.

Pourquoi une mise en situation en banque et en assurance ?

Connaître une règle ne suffit pas toujours à l'appliquer au bon moment : un client qui insiste, un dossier à clôturer avant la fin de journée, un interlocuteur qui se présente comme un dirigeant. Une expérience reproduit ce moment, laisse le participant décider, puis lui montre la conséquence et la règle qui s'applique.

Le dispositif conçu pour la division des risques du Crédit Agricole en est un exemple : ses énigmes, physiques et digitales, ne se débloquaient que si les participants respectaient les procédures d'éthique et de conformité du groupe. Pour un lieu à explorer plutôt qu'un kit, notre démonstration, le Cinéma Albus Factory, montre en moins de trois minutes ce que donne un environnement 3D dans un navigateur. Le contenu, lui, s'écrit avec vous.

Quelles situations mettre en scène selon les populations ?

Le scénario s'écrit pour la population visée, avec son vocabulaire et ses outils. Ce tableau donne des exemples ; votre cartographie des risques fixe ceux que l'on retient.

Population Situation à arbitrer (risque)
Conseillers en agence Une opération inhabituelle, une origine de fonds évitée, puis la décision d'alerter (LCB-FT)
Conseillers en assurance Un entretien où les exigences et les besoins restent flous, une pression pour conclure (DDA)
Conseillers à distance Un appelant se fait passer pour le support ou pour le client et demande de changer un RIB ou un bénéficiaire (fraude, cyber)
Back-office et gestionnaires Un dossier de virement ou de sinistre aux pièces discordantes, jugé urgent (fraude documentaire)
Analystes conformité Une alerte de surveillance à arbitrer : classer ou déclarer (LCB-FT)
Cadres et acheteurs Un cadeau ou une invitation d'un fournisseur (anticorruption)
Nouveaux conseillers Un premier entretien où le besoin reste flou (vente-conseil)

Chaque ligne devient une ou plusieurs situations, enchaînées dans un parcours, avec un débrief qui renvoie à la procédure et à ses raisons.

Comment sensibiliser à la fraude sans caricaturer ?

Un fraudeur compte sur la hâte du collaborateur : un appel pressant, une pièce presque parfaite, une consigne de discrétion. Un scénario crédible évite le fraudeur de caricature. Il présente des pièces vraisemblables, laisse le temps de douter, puis montre ce qu'un recoupement de plus aurait révélé.

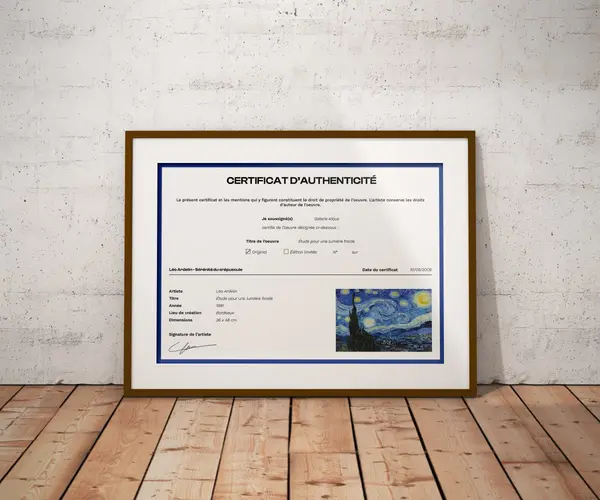
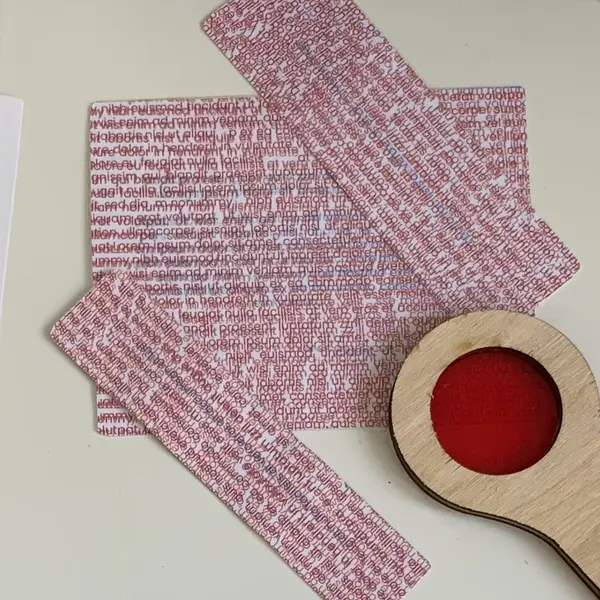
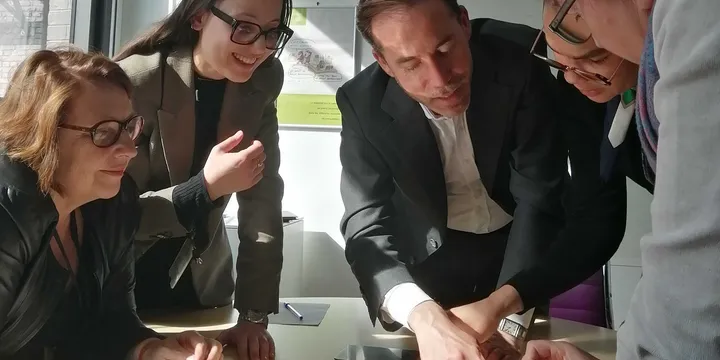
Nous avons travaillé ce raisonnement pour Finovox, startup française spécialisée dans la détection de fraude documentaire. En 2025, nous lui avons conçu « La Galerie des Fraudes », un escape game d'enquête en présentiel : les équipes départagent seize œuvres, huit authentiques et huit contrefaçons, grâce aux certificats d'authenticité, aux cartels et aux indices, avant une vente aux enchères. Ce dispositif illustre la mécanique d'enquête sur pièces que nous adaptons à vos dossiers. Notre article sur la sensibilisation à la fraude détaille les scénarios.

Cybersécurité et résilience numérique : quels réflexes ?

Le règlement DORA prévoit des programmes de sensibilisation et des formations à la résilience numérique pour le personnel (article 13, paragraphe 6). Pour un conseiller comme pour un gestionnaire, une mise en situation peut porter sur des gestes concrets : repérer un courriel d'hameçonnage, vérifier un appel qui se dit du support informatique, ne pas brancher une clé USB trouvée, signaler plutôt que laisser passer.

Pour des équipes IT et techniques, nous avons conçu pour Naval Group un serious game digital d'enquête sur la cyberattaque, déployé auprès de 660 collaborateurs en 2025. Naval Group fait état de 93 % de satisfaction (enquête NPS).

Le poste de travail est le décor de ces situations : un écran, un téléphone, une messagerie, un support amovible. Le décor se cale sur vos usages, avec votre DSI. Les risques à mettre en situation et la méthode sont détaillés sur notre page sensibilisation à la cybersécurité ; pour les règles de conduite et l'éthique, voir la sensibilisation en entreprise.

Comment intégrer les conseillers et entraîner la vente-conseil ?

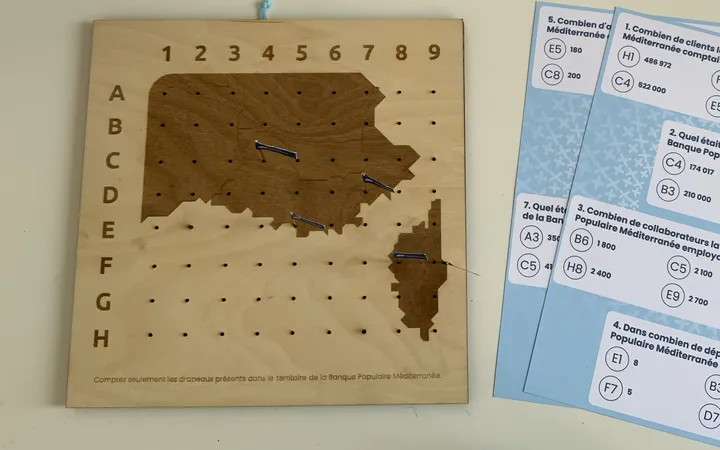
Les premières semaines d'un conseiller mêlent trois apprentissages : l'organisation et les métiers de la banque, les outils, les premiers entretiens avec des clients. Pour Banque Populaire Méditerranée, nous avons conçu un serious game d'onboarding en présentiel, pour harmoniser l'intégration sur plusieurs sites : transmettre les valeurs, clarifier l'organisation et les métiers dès l'arrivée. Le défi était aussi de mesurer l'engagement et la progression des participants. Notre page onboarding gamifié détaille la démarche.

La vente-conseil et le devoir de conseil prolongent cette intégration : recueillir les exigences et les besoins du client, reformuler, proposer un produit adapté, traiter une objection, garder trace de l'échange. Ces situations se travaillent comme celles de notre formation commerciale, avec le vocabulaire et les produits de votre établissement, et elles se construisent avec vos conseillers.

Quel suivi et quel budget prévoir ?

Le suivi s'exporte en CSV, nominatif ou agrégé selon votre besoin, ou remonte dans votre LMS en SCORM 1.2, SCORM 2004 ou xAPI. Il se cadre dès le kick-off, avec vos équipes formation et conformité.

Le budget varie surtout avec le nombre de populations et de situations, le format, le nombre de participants et l'intégration à votre LMS. Notre cœur de marché se situe entre 20 000 et 50 000 €. Pour tenir un délai de production de 8 à 24 semaines, les relectures de vos équipes conformité et juridique se planifient dès le kick-off.

Pour approfondir

  • Illustration : deux collaborateurs examinent à la loupe une facture et des coordonnées bancaires, un e-mail suspect avec un hameçon et un téléphone en alerte
    Prévention & Conformité

    Lutte contre la fraude : sensibiliser vos équipes en situation

    Fraude au président, changement de RIB, faux documents : ces fraudes jouent sur l'urgence, l'autorité et la confidentialité. Le bon réflexe se construit en situation. Voici comment un serious game, un escape game d'enquête ou un challenge digital l'entraîne.

    Lire l'article →
  • Illustration : un collaborateur à son bureau hésite entre deux dossiers reliés chacun à une personne, avec une balance et un formulaire de déclaration au premier plan
    Prévention & Conformité

    Conflits d'intérêts : former à repérer, déclarer et décider

    Un conflit d'intérêts est une situation à reconnaître, pas une faute en soi. La compétence à construire est de le repérer, de le déclarer et de le faire arbitrer. Voici pourquoi la mise en situation y parvient mieux qu'un e-learning de lecture.

    Lire l'article →